2026 yılı güncel kredi kartı asgari ödeme oranları değişti! 100 bin TL limit sınırındaki yeni kuralları ve borca etkisini hemen öğrenin.
Kredi Kartı Asgari Ödeme Ne Demek? Kredi Notuna Etkisi
Aylık ekstreler e-postanıza düştüğünde gözünüz doğrudan en alt satıra kayar. Kredi kartı asgari ödeme tutarını yatırmak, bütçenizi anlık rahatlatıp günü kurtarmanızı sağlar. Ancak bu masum görünen alışkanlık, finansal geleceğinizi içinden çıkılmaz bir kar topuna çevirebilir. Birçok tüketici bu meblağı düzenli yatırdığında bankaya karşı tüm yasal sorumluluğunu eksiksiz yerine getirdiğine inanır. Gerçekten durum böyle mi? Bankalar sizin sadece en düşük tutarı yatırmanızı neden dört gözle bekler? Bu rehberde, cebinizi doğrudan ilgilendiren yasal sınırları, arka planda işleyen gizli faiz tuzaklarını ve kredi skorunuzun görünmeyen yüzünü tüm çıplaklığıyla anlatıyoruz.
Bu Yazıda Neler Öğreneceksiniz?
-
Kredi kartı asgari tutarının tam olarak neyi ifade ettiğini,
-
2026 yılı güncel BDDK oranlarını ve yeni limit sınırlarını,
-
Sürekli en düşük tutarı yatırmanın kredi notunuzu ve borcunuzu nasıl etkilediğini.
Kredi Kartı Asgari Ödeme Nedir?
Kredi kartı asgari ödeme, bankanızın aylık hesap kesim tarihinde belirlediği toplam dönem borcunun, yasal olarak ödemekle yükümlü olduğunuz en düşük yüzdesini ifade eder. Bu meblağı zamanında yatırdığınızda kartınız gecikmeye düşmez, alışverişe kapanmaz ve yasal takip riskinden tamamen kurtulursunuz.
Bununla birlikte, birçok kişi bu meblağı ödediğinde borcunun eridiği yanılgısına düşer. Kart borcunuzun sadece küçük bir kısmını ödediğiniz için kalan büyük tutar doğrudan bir sonraki aya devreder. Kalan bakiyenize ise Merkez Bankası’nın belirlediği güncel akdi faiz işlemeye başlar. Vadesinde bu en düşük miktarı bile yatırmadığınız durumlarda ise çok daha yüksek oranlı gecikme faizi devreye girer. Finansal sağlığınızı korumak için, devletin belirlediği bu yasal limitleri çok iyi kavramalısınız.
2026 BDDK Asgari Ödeme Oranları Kaç Oldu?
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), tüketicileri borç sarmalından korumak adına oranlarda köklü değişiklikler yaptı. Ekim 2026 tarihinde yürürlüğe giren yeni düzenlemeyle birlikte asgari tutarı belirleyen limit barajı iki katına çıktı. Limit baremi 50 bin liradan 100 bin liraya yükseltildi.
-
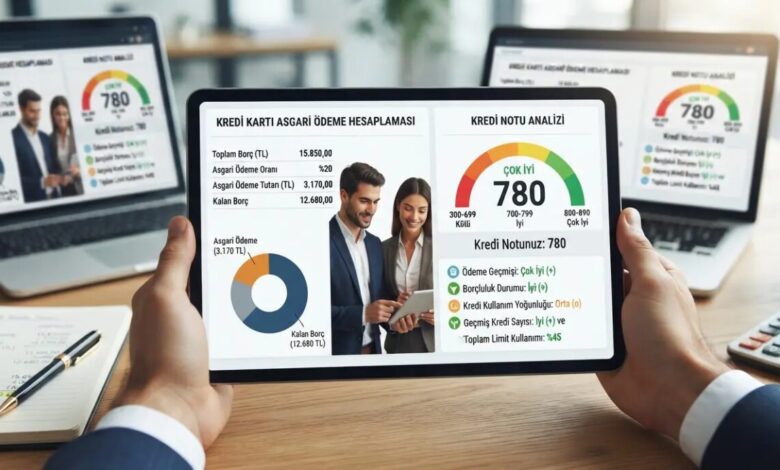
Kart Limiti 100.000 TL ve Altındaysa: Toplam dönem borcunuzun sadece %20’sini ödemeniz yeterli olur.
-
Kart Limiti 100.000 TL Üzerindeyse: Ödemeniz gereken en düşük miktar, dönem borcunuzun %40’ı olarak hesaplanır.
Burada kritik olan nokta kartınızın o ayki güncel borcu değil, size tahsis edilen toplam limitidir. Kartınızın limiti 150.000 TL ise, o ay sadece 10.000 TL bile harcasanız, bunun %40’ı olan 4.000 TL’yi yatırmak zorundasınız. Bu düzenleme milyonlarca kart sahibinin aylık bütçe planlamasını doğrudan etkiliyor.
Akdi Faiz ve Gecikme Faizi Arasındaki Farklar
Yasal zorunluluğunuzu yerine getirip en düşük tutarı yatırdığınızda, geriye kalan anapara borcunuza akdi faiz yansır. 2026 yılı son çeyreği itibarıyla, dönemsel borca işleyen aylık azami akdi faiz oranları %3,25 ile %4,25 arasında değişir. Ancak yatırmanız gereken tutarın altında kalırsanız veya hiç ödeme yapmazsanız sistem tamamen farklı işler.
Eksik kalan kısım için banka sizi daha ağır cezalandırır. Gecikme faizi adı verilen ve %4,55 seviyelerine kadar çıkan çok daha sert bir yükle karşılaşırsınız. Ayrıca bu faizlerin üzerine zorunlu olarak Kaynak Kullanımı Destekleme Fonu (KKDF) ve Banka ve Sigorta Muameleleri Vergisi (BSMV) eklenir. Dolayısıyla her ay mutlaka belirlenen yasal sınırı aşmanız gerekir.
Sürekli Asgari Tutar Ödemenin Borca Etkisi
Her ay sadece bankanın sizden istediği en düşük tutarı yatırdığınızda borcunuz asla hızla erimez. Ödediğiniz para öncelikle önceki aydan kalan faizleri, devlete ödenen vergileri ve komisyonları kapatır. Anaparanız büyük ölçüde yerinde sayar. Üstelik kalan borç üzerine her ay yeniden bileşik faiz mekanizması işler.
Yüksek faiz sarmalı borcunuzu her ekstrede biraz daha şişirir. Yüksek meblağlı bir borcu sadece en düşük limitleri ödeyerek kapatmaya çalışmak, süreci on yıllara yayar. Cebinizden çıkan toplam nakit, başlangıçtaki ana borcunuzun birkaç katına kolayca ulaşır. Bu nedenle bankalar sürekli en düşük tutarı ödeyen müşteri profilini çok severler.
Editörün Notu / Kritik Uyarı: Eğer arka arkaya üç ay boyunca dönem borcunuzun asgarisini dahi yatırmazsanız, kartınız nakit çekimine ve yeni harcamalara tamamen kapatılır. 90 günlük yasal gecikme sürecinin sonunda ise hakkınızda yasal takip işlemleri başlatılır ve avukatlık olursunuz.
| Doğru Bilinen Yanlışlar | Arkasındaki Finansal Gerçekler |
| Sadece asgariyi ödemek notumu anında düşürür. | Notunuzu hemen düşürmez ancak risk profilinizi tehlikeli seviyeye çeker. |
| Tüm bankalarda asgari ödeme oranı %20’dir. | Güncel yasaya göre 100.000 TL üzeri limitli kartlarda bu oran %40‘tır. |
| Asgari tutarı yatırdığımda faiz ödemem. | Geri kalan anapara borcunun tamamına günlük yüksek akdi faiz işler. |
| Ödememi yaptığım an tüm borcum hafifler. | Yatırdığınız paranın büyük kısmı sadece işleyen faizi ve zorunlu vergileri kapatır. |
Kredi Notunuz Bu Alışkanlıktan Nasıl Etkilenir?
Kredi Kayıt Bürosu (KKB), finansal harcama ve ödeme alışkanlıklarınızı anlık olarak kaydeder. Findeks raporunda en büyük payı “kredi ürünleri ödeme alışkanlıkları” oluşturur. En düşük meblağı vaktinde yatırmak sizi yasal olarak “gecikmeye düşmüş” göstermez. Notunuz bir anda diplere vurmaz.
Ancak bu durumun çok daha sinsi ve uzun vadeli bir etkisi vardır. Toplam limit doluluk oranınız (kart borcunuzun toplam limite oranı) sürekli yüksek kalır. Findeks algoritması, limiti sonuna kadar dolu olan ve borcunu eritemeyen kişileri riskli görür. Sistemi hep aynı şekilde çalıştırdığınızda puanınız uzun vadede yavaş yavaş aşağı yönlü bir trende girer. İleride konut, taşıt veya yüksek limitli ihtiyaç kredisi çekmek istediğinizde bankalardan onay alamazsınız.
Borç Sarmalını Kırıp Finansal Özgürlüğe Ulaşın
Maddi çıkmazdan kurtulmak için hemen proaktif adımlar atmalısınız. İlk adımda zorunlu olmayan harcamalarınızı derhal dondurun. Kredi kartınızı cüzdanınızdan çıkartıp evde güvenli bir çekmeceye bırakın. Her ay en düşük tutarın üzerine çıkabildiğiniz kadar çıkın. 5.000 TL ödemeniz gerekiyorsa, bütçenizi zorlayıp bunu 7.000 TL yapın. Küçük bir fark bile ödeyeceğiniz faiz yükünü devasa oranda törpüler.
Farklı bankalarda dağınık kart borçlarınız varsa, bunları tek bir yapılandırma kredisinde toplamayı deneyin. Düzenli bir tüketici kredisi taksiti ödemek, aydan aya değişen karmaşık ve bileşik kart faizlerinden çok daha hesaplıdır. Yorumlarda kendi borç kapatma stratejilerinizi bizimle paylaşın, bütçenizi birlikte tartışalım.
Sıkça Sorulan Sorular
Kredi Kartı Asgarisi Eksik Ödenirse Ne Olur?
Eksik ödeme yaptığınızda, ödenmeyen tutar üzerinden yüksek oranlı gecikme faizi işletilir. Ayrıca Findeks kredi notunuz doğrudan düşmeye başlar ve banka nezdindeki güvenilirliğiniz sarsılır.
Asgari Ödeme Tutarını Bankam Mı Belirler?
Bu oranları bankalar kendi politikalarına göre belirleyemez. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kredi kartı limitlerine göre yasal alt sınırları çizer ve tüm bankalar buna uymak zorundadır.
Borcumun Tamamını Ödediğimde Kredi Notum Hemen Yükselir mi?
Borcunuzu sıfırlamak notunuzu bir gecede tepeye taşımaz. Findeks notu, geçmiş verilerle zamanla iyileşen bir algoritmadır; düzenli ödemeler notunuzu yavaş ama kalıcı şekilde artırır.
İlgili Haberler